年末調整で住宅ローン控除を受ける方法|2年目以降の必要書類と記入例【福岡】

「2026年に住宅ローンを組んでマイホームを買い、今年の春に初めての確定申告も終えた」——そんな会社員の方にとって、年末が近づく今、次の手続きが勤務先の「年末調整」で受ける2年目以降の住宅ローン控除です。
住宅ローン控除は、初年度だけは自分で確定申告をしますが、2年目以降は年末調整で手続きできるのが大きな特徴です。会社に所定の書類を出すだけで、払いすぎた所得税が戻り、翌年の住民税も軽くなります。とはいえ「どの書類を、いつ、どう書けばいいの?」と迷う方は少なくありません。
この記事では、年末調整で住宅ローン控除を受けるための必要書類と記入のポイントを、福岡市中央区を拠点にする不動産会社の視点で、2年目以降の方にもわかりやすく整理します。
執筆:五十嵐 勇(株式会社アイマ 福岡支店)/監修:宅地建物取引士 五十嵐 勇
1. まず押さえる|住宅ローン控除は「2年目から年末調整」
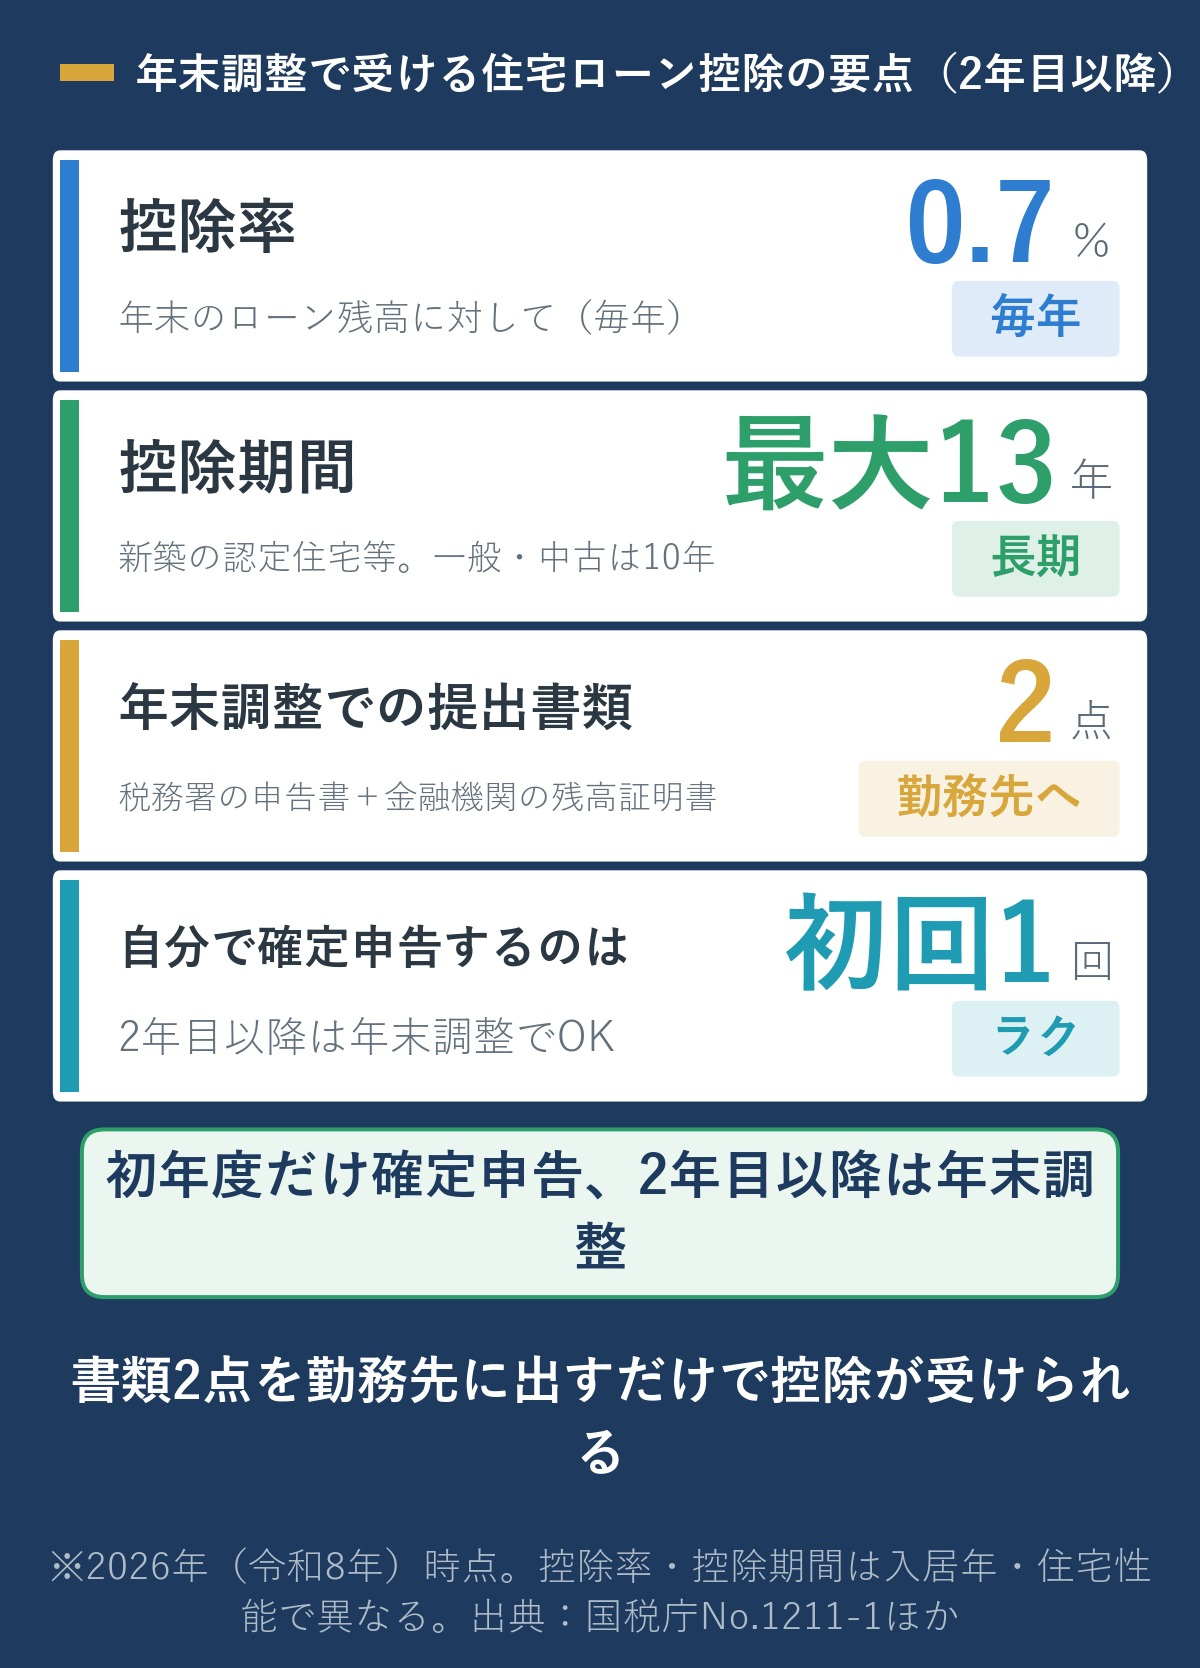
住宅ローン控除(住宅ローン減税)は、年末のローン残高の0.7%を、原則最大13年間(新築の認定住宅等)/10年間(一般住宅・中古の一般)にわたって所得税などから差し引ける制度です。手続きの流れは、入居の翌年を境に次のように変わります。
- 初年度(入居の翌年):会社員でも自分で確定申告が必要。
- 2年目以降:勤務先の年末調整で控除を受けられる。確定申告は不要。
- 2026年(令和8年)の年末調整で手続きするのは、2025年中までに入居し、昨年までに初回の確定申告を済ませた方です。
つまり、初年度の確定申告さえ終わっていれば、2年目からは会社に書類を提出するだけ。毎年わざわざ税務署へ行く必要はありません。手続きのハードルはぐっと下がります。
2. 年末調整に必要な書類は「2点」
2年目以降の年末調整で住宅ローン控除を受けるために、勤務先へ提出する書類は大きく次の2点です。どちらも秋までに手元へ届くので、年末調整の用紙と一緒に保管しておきましょう。
- ① 給与所得者の(特定増改築等)住宅借入金等特別控除申告書(兼 計算明細書)
初年度の確定申告をすると、税務署から残りの控除年分がまとめて送られてきます(例:最大13年なら残り12年分)。毎年、その年分の用紙を1枚ずつ使います。 - ② 住宅取得資金に係る借入金の年末残高等証明書(残高証明書)
借入先の金融機関から、例年10月ごろに届きます。その年の年末ローン残高の見込み額が記載されています。
この2点に、会社で配られる年末調整の各種申告書(扶養控除等申告書など)を添えて、勤務先の期限までに提出すれば完了です。
「残高証明書」が届かない・提出不要になるケース
従来は金融機関発行の年末残高証明書を必ず添付していましたが、令和4年度の税制改正で「調書方式」が導入されました。2024年(令和6年)1月1日以降に入居し、借入先の金融機関が調書方式に対応している場合は、金融機関が残高情報を税務署へ直接提供するため、残高証明書の添付が不要になることがあります。対応状況は金融機関によって異なるので、証明書が届かないときは借入先に確認しましょう。
3. 申告書の記入例|ここだけ押さえればOK
税務署から届く申告書は項目が多く見えますが、実際に自分で書くのはごく一部です。多くの欄は初回の確定申告の内容が印字されています。記入のポイントは次のとおりです。
- 「新築又は購入に係る借入金等の年末残高」:金融機関の残高証明書の金額をそのまま転記します。ペアローンや連帯債務でない限り、ここが出発点です。
- 連帯債務がある場合:残高に自分の負担割合を掛けた金額を記入します(申告書の指示に沿って計算)。
- 「住宅借入金等特別控除額」:年末残高に0.7%を掛けるなど、申告書の計算欄の案内に沿って控除額を算出します(借入限度額の上限あり)。
- 氏名・住所など基本情報を記入し、残高証明書を添付(調書方式で不要な場合を除く)して会社へ提出します。
「給与所得者の住宅借入金等特別控除申告書 兼 計算明細書」の記載例は、国税庁が年ごとに公開しています。わが家のケースに近い記載例(確定申告した年分別の例)を見ながら書くと、迷いにくくなります。
申告書を「なくしてしまった」ときは
税務署から一括で届く申告書を紛失した場合でも、あわてる必要はありません。所轄の税務署に「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類交付申請書」を提出すれば、再発行を受けられます。年末調整に間に合わないときは、自分で確定申告(還付申告)をして取り戻すこともできます。
4. 控除しきれないとき・年末調整後にできること
住宅ローン控除はまず所得税から差し引き、引ききれなかった分は翌年度の住民税から一定額まで差し引かれる仕組みです。年末調整で所得税が戻れば、住民税の軽減は自動的に反映されるため、別途の手続きは原則不要です。
- 年末調整で出し忘れた:会社の期限に間に合わなくても、自分で確定申告(還付申告)をすれば控除を受けられます。還付申告は年明け1月から可能です。
- 転職・退職した:年末時点の勤務先で年末調整を受けるか、受けられない場合は確定申告で対応します。
- ふるさと納税などと併用:控除の順序で手取りが変わることがあるため、迷うときは税務署・税理士に相談を。
5. 福岡で「今」やっておきたい3つの準備
- 書類2点をそろえて保管する。税務署から届いたその年分の申告書と、金融機関からの残高証明書を、年末調整の用紙と一緒に一か所にまとめましょう。
- 残高証明書の到着を確認する。10月ごろに届くはずが見当たらないときは、調書方式で不要なのか、再発行が必要なのかを借入先に早めに確認します。
- 記載例で書き方を予習する。国税庁の記載例で、残高の転記と控除額の計算欄の流れをつかんでおくと、提出直前に慌てません。
よくある質問(FAQ)
Q. 会社員は2年目も確定申告が必要ですか?
A. いいえ。住宅ローン控除は初年度(入居の翌年)だけ確定申告が必要で、2年目以降は勤務先の年末調整で手続きできます。確定申告は原則不要です。
Q. 年末調整に必要な書類は何ですか?
A. 原則2点です。①税務署から届く「(特定増改築等)住宅借入金等特別控除申告書(兼 計算明細書)」と、②金融機関から届く「年末残高等証明書」。この2点を会社へ提出します(調書方式では②が不要な場合あり)。
Q. 税務署から届いた申告書をなくしました。
A. 所轄の税務署に再発行(交付申請)を依頼できます。年末調整に間に合わないときは、ご自身で確定申告(還付申告)をすれば控除を受けられます。
Q. 残高証明書が届きません。
A. 2024年(令和6年)以降の入居で金融機関が「調書方式」に対応している場合は、添付が不要になることがあります。対応状況は金融機関により異なるため、届かないときは借入先にご確認ください。
Q. 所得税から引ききれない分はどうなりますか?
A. 引ききれなかった分は、翌年度の住民税から一定額まで差し引かれます。年末調整で手続きをすれば原則自動で反映され、別途の申請は不要です。
あわせて読みたい
まとめ
住宅ローン控除は、初年度だけ確定申告、2年目以降は年末調整で受けられます。用意するのは原則2点——税務署から届く申告書と、金融機関から届く残高証明書。申告書は残高を転記して控除額を計算するだけで、自分で書く箇所はごくわずかです。控除は年末残高の0.7%で金額も大きいため、書類の保管と記載例での予習を年末調整の前に済ませておくのが成功のコツです。
当社は福岡市中央区を拠点に、購入後の手続きのご不安にも寄り添ってきました。「わが家の控除額はいくら?」「書類はこれで合っている?」——そんな初歩の疑問も、無料相談でいっしょに整理します。税務の具体的な判断は税理士・税務署のご案内が必要になりますが、提携専門家のご紹介も含め、福岡での住まいづくりをお手伝いいたします。お気軽にお問い合わせください。
※本記事は2026年11月時点の公開情報をもとにした一般的な解説です。住宅ローン控除の適用可否・控除額・必要書類や記入方法は、年度や個別の事情により異なり、将来の制度改正で変わる可能性があります。具体的な判断は税務署・税理士にご確認ください。出典:国税庁タックスアンサー No.1211-1(住宅の新築等をし、令和4年以降に居住の用に供した場合)/国税庁 「年末調整がよくわかるページ」・「年末調整で(特定増改築等)住宅借入金等特別控除を受ける方へ」。控除率・控除期間は入居年・住宅性能・世帯により異なります。
監修:宅地建物取引士 五十嵐 勇
株式会社アイマ 福岡支店。福岡市中央区を拠点に不動産売買仲介を担当し、地域の市場動向や税制をふまえた売却・購入のサポートを行っています。