変動金利の落とし穴|5年・125%ルールと日銀利上げへの備え【福岡】

住宅ローンを組むとき、多くの方が選ぶのが変動金利型です。当初の金利が低く、毎月の返済額を抑えやすいのが魅力で、福岡でも「まずは変動で」と検討される方が大半です。
ところが、金利をめぐる状況はこの1〜2年で大きく変わりました。日本銀行は2026年9月の金融政策決定会合で政策金利を1.0%から1.25%へ引き上げ、約31年ぶりの水準となりました。これを受けて主要銀行の変動金利も上昇に転じ、「これまでのような据え置き」ではなく、緩やかな上昇を織り込む局面に入っています。
そこで頼りになるのが、変動金利の「5年ルール」と「125%ルール」という激変緩和のしくみです。ただ、この2つは安心材料であると同時に、知らないと足をすくわれる“落とし穴”にもなり得ます。この記事では、しくみと注意点、そして金利上昇に備える具体策を、福岡で数多くの住宅購入をサポートしてきた立場から整理します。
執筆:五十嵐 勇(宅地建物取引士・株式会社アイマ 福岡支店)/監修:宅地建物取引士 五十嵐 勇
1. 変動金利は「日銀の利上げ」でどう動く?
変動金利型の住宅ローンは、多くの金融機関が「短期プライムレート」という指標に連動して基準金利を決めています。短期プライムレートは日本銀行の政策金利の動きに合わせて変わるため、日銀が利上げをすると、時間差はあっても変動金利が上がりやすくなるという関係にあります。
実際、日銀は2026年6月に政策金利を1.0%へ引き上げたのに続き、2026年9月の会合で1.25%へ追加利上げを決めました。これは1995年以来、約31年ぶりの水準です。これを受け、2026年9月には三菱UFJ銀行・三井住友銀行など複数のメガバンクが変動金利を引き上げ、主要銀行の新規向け最優遇金利でも、年1%台前半へと上昇しています。
とはいえ、変動金利で借りている方の毎月の返済額が、金利上昇と同時にすぐ増えるとは限りません。ここで登場するのが、次に説明する「5年ルール」と「125%ルール」です。
2. 「5年ルール」と「125%ルール」とは
この2つは、金利が急に上がっても毎月の返済額が急変しないように保護するしくみで、変動金利型かつ「元利均等返済」で借りている場合に多くの銀行で用意されています。
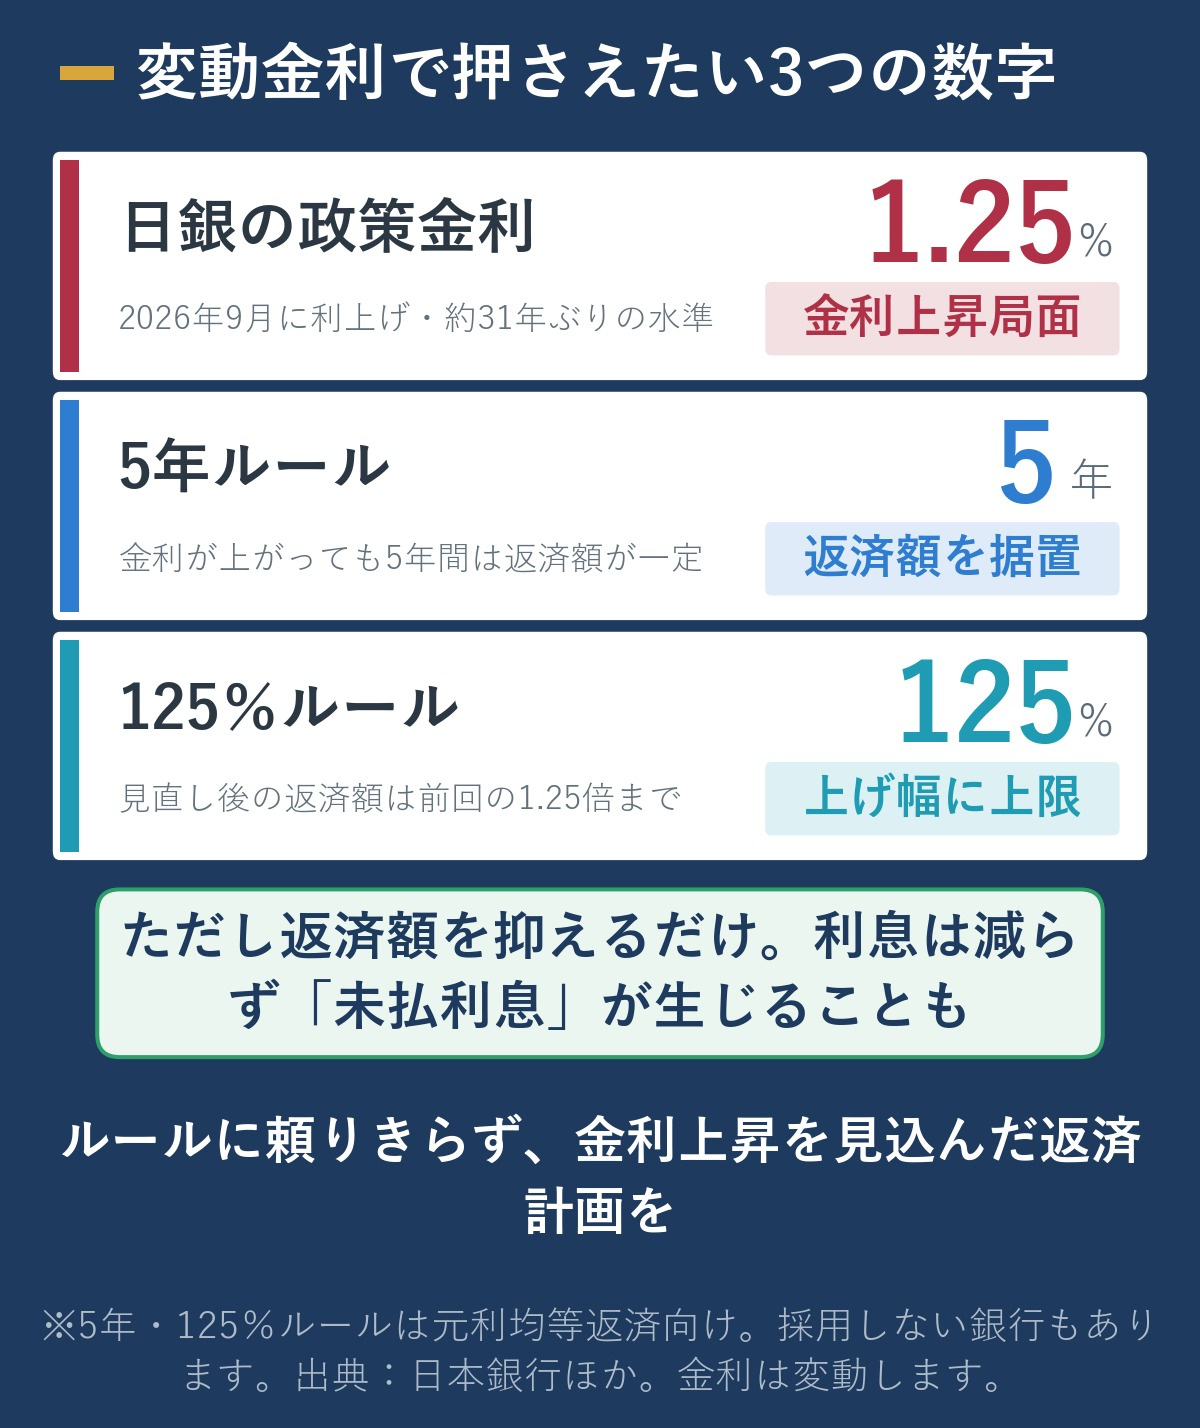
5年ルール:金利が上がっても5年間は返済額が一定
5年ルールとは、適用金利が変わっても、毎月の返済額は5年間変わらないというしくみです。金利は半年ごとに見直されますが、返済額そのものは5年間据え置かれます。急な家計への影響を避けられるのが大きなメリットです。
125%ルール:見直し後も返済額は前回の1.25倍まで
5年が経過して返済額が見直される際にも、新しい返済額は直前の返済額の125%(1.25倍)を超えないという上限があります。これが125%ルールです。たとえば毎月10万円だった返済額は、次の見直しで金利が大きく上がっていても、上限は12.5万円までに抑えられます。
この2つのルールがあることで、金利上昇局面でも家計が一気に苦しくなる事態を避けやすくなります。ただし、ここで安心しきってしまうことこそが落とし穴の入り口です。
3. 見落としがちな3つの落とし穴
5年ルール・125%ルールは、あくまで「毎月の返済額の急変を抑える」しくみであって、支払う利息そのものを減らしてくれるわけではありません。ここを誤解すると、思わぬ負担が後からのしかかります。
① 抑えられているのは「返済額」だけ。利息は減らない(未払利息)
金利が上がっても返済額が据え置かれるということは、返済額のうち利息の割合が増え、元金がなかなか減らないということです。金利が大きく上がると、毎月の返済額だけでは利息を払いきれず、払いきれなかった利息(未払利息)が生じることがあります。
未払利息は消えてなくなるわけではなく、後の返済に繰り延べられ、最終的に完済時などにまとめて精算が必要になることもあります。「返済額が変わらないから大丈夫」ではなく、水面下で負担が積み上がっている可能性に注意が必要です。
② そもそもルールを採用していない銀行がある
5年ルール・125%ルールは、すべての住宅ローンに備わっているわけではありません。ネット銀行を中心に、これらのルールを採用せず、金利の変動をそのつど返済額に反映させる商品もあります。この場合、金利が上がれば返済額も比較的早く増える一方、未払利息が積み上がりにくいという側面もあります。ご自身のローンにルールがあるかどうかは、契約時の商品概要説明書やローン規定で必ず確認しましょう。
③ 「元金均等返済」では対象外のことがある
5年ルール・125%ルールは「元利均等返済」を前提としたしくみで、毎月の元金を一定にする「元金均等返済」を選んだ場合は適用されないことが一般的です。返済方法によって金利上昇時の影響の出方が変わる点も、あわせて押さえておきたいポイントです。
4. 金利上昇に備える4つの対策
変動金利そのものが悪いわけではありません。大切なのは、ルールに頼りきらず、金利が上がっても続けられる備えをしておくことです。今日から動ける対策を4つ挙げます。
- 「金利が上がった場合」で家計を試算しておく。今の金利ではなく、金利が1〜2%上がったときの返済額をシミュレーションし、無理なく返せるかを事前に確かめておきましょう。
- 返済額に余裕を持たせて借りる。借入可能額の上限ではなく、手取りの20〜25%程度を目安にすると、金利上昇の余地を吸収しやすくなります。
- 繰り上げ返済用の資金を用意する。金利が上がってきたら繰り上げ返済で元金を減らすことで、利息の増加や未払利息のリスクを抑えられます。手元資金とのバランスを見て準備を。
- 固定金利・ミックスとの比較も検討する。金利上昇が続く局面では、返済額が確定する全期間固定(【フラット35】など)や、固定と変動のミックスも選択肢です。「変動一択」と決めつけず、定期的に見直しましょう。
どの対策も、借りる前・借りたあとのどちらからでも始められます。福岡での住宅購入は、物件選びと同じくらい、金利を見据えた資金計画が成功のカギになります。
よくある質問(FAQ)
Q. 変動金利が上がっても、5年間は返済額が変わらないから安心ですよね?
A. 毎月の返済額は5年間据え置かれますが、その間も利息は発生し続けます。金利が大きく上がると元金が減りにくくなり、未払利息が生じることもあります。「返済額が一定=負担が増えない」ではない点に注意しましょう。
Q. 125%ルールがあれば、返済額は最大でも1.25倍までですか?
A. 5年ごとの見直しで、返済額は直前の1.25倍が上限です。ただし抑えられた分は消えるわけではなく、後の返済に繰り延べられます。上限があること自体は安心材料ですが、総返済額が減るわけではありません。
Q. 自分のローンに5年ルール・125%ルールはありますか?
A. 銀行や商品によって異なります。とくにネット銀行では採用していない場合があります。契約時の商品概要説明書やローン規定で確認できます。不明な場合は借入先の金融機関にご確認ください。
Q. これから借りるなら、変動と固定はどちらがよいですか?
A. 一概には言えません。金利上昇局面では返済額が確定する固定の安心感が増しますが、当初の金利は変動が低めです。「金利が上がっても返せるか」を基準に、固定・変動・ミックスを比較して選ぶのがおすすめです。
Q. すでに変動で借りています。今からできることは?
A. まず金利が上がった場合の返済額を試算し、余裕がなければ繰り上げ返済用の資金を準備しましょう。金利差や残債によっては借り換えが有効なこともあります。個別の判断はシミュレーションのうえで金融機関にご相談ください。
あわせて読みたい
まとめ
変動金利の「5年ルール」「125%ルール」は、金利が急に上がっても毎月の返済額が急変しないよう守ってくれる、心強いしくみです。一方で、抑えられているのは「返済額」だけで、利息そのものは減らず、未払利息が積み上がることもある——この点を知っておくかどうかで、備え方が大きく変わります。
日銀が2026年9月に政策金利を1.25%へ引き上げ、変動金利にも上昇圧力がかかる今こそ、「借入可能額」ではなく「金利が上がっても返せる額」を基準に、試算・余裕ある借入・繰り上げ返済・固定との比較といった備えを整えておきましょう。
当社は福岡市中央区を拠点に、資金計画から物件選び、金融機関のご紹介までを一貫してサポートしています。「変動のままで大丈夫?」「金利が上がったらいくらになる?」——住宅ローンや金利のご不安も含め、無料相談で承ります。お気軽にお問い合わせください。
※本記事は2026年9月時点の情報をもとにした一般的な解説です。金利や各ルールの適用内容は金融機関・商品・時期により異なり、個別の返済額や可否は各金融機関の判断によります。具体的な借入条件は金融機関にご確認ください。出典:日本銀行「金融政策決定会合」(政策金利の動向)/三菱UFJ銀行「5年ルール・125%ルールについて」(各ルールのしくみ)/住宅金融支援機構【フラット35】公式サイト(全期間固定金利の水準)。政策金利1.25%(2026年9月・約31年ぶり)は日本経済新聞ほか各社報道による。
監修:宅地建物取引士 五十嵐 勇
株式会社アイマ 福岡支店。福岡市中央区を拠点に不動産売買仲介を担当し、地域の市場動向や住宅ローン・税制をふまえた購入・売却のサポートを行っています。