【2026年10月】フラット35金利は3.83%へ急上昇|3か月連続で過去最高
2026年10月、フラット35は3.83%へ急上昇。3か月連続で過去最高を更新——住宅ローン金利の現状と賢い選び方
2026年10月、フラット35(返済期間21〜35年・団信込・融資率9割以下)の適用金利(最頻金利)は、前月の3.46%から0.37%上がり、3.83%となりました。上昇は3か月連続で、現在の制度が始まった2017年10月以降の最高水準をさらに更新しています。金利範囲は3.83%〜5.84%、返済期間15〜20年の最頻金利は3.51%、融資率9割超では3.94%と、いずれも歴史的な高さにあります。
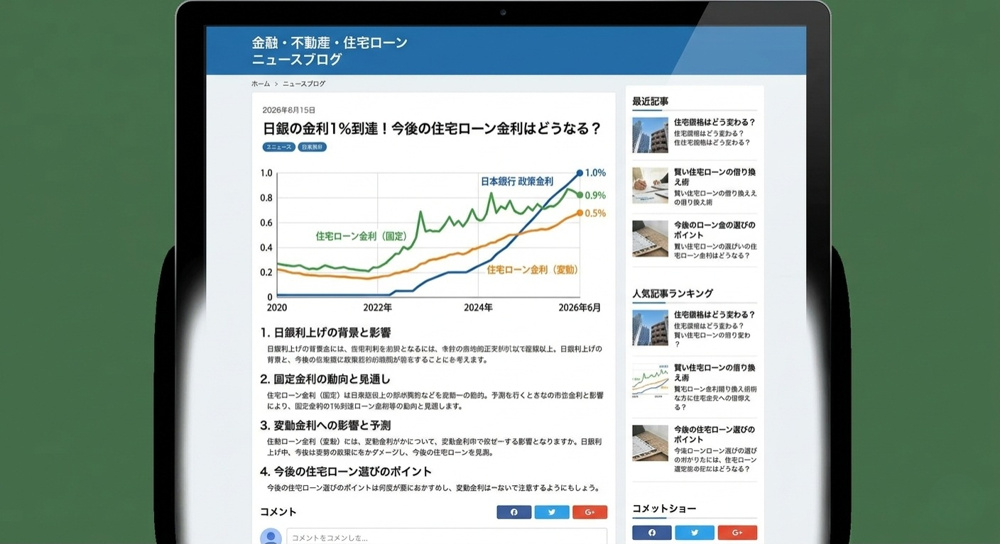
この春の上昇は4月+0.24%、5月+0.22%、6月+0.50%と急ピッチで、固定金利の世界が大きく変わったことを示しています。7月にいったん低下したものの、8月+0.15%、9月+0.17%、そして10月は+0.37%と上昇幅が再び拡大し、過去最高を更新し続けています。長期金利(10年物国債利回り)は9月1日に一時3.00%と約30年ぶりの高水準に達し、日銀も9月18日に政策金利を1.25%へ引き上げており、「金利のある世界」が定着したことがはっきりしています。なぜここまで上がったのか、そしてこれから住宅ローンをどう選べばいいのかを、最新のデータとともにわかりやすく整理します。
主要な固定金利の推移(2026年3月→10月)
フラット35(返済21〜35年・団信込)/2026年
| 月 | 金利 | 前月比 |
| 3月 | 2.25% | — |
| 4月 | 2.49% | +0.24% |
| 5月 | 2.71% | +0.22% |
| 6月 | 3.21% | +0.50% |
| 7月 | 3.14% | ▲0.07% |
| 8月 | 3.29% | +0.15% |
| 9月 | 3.46% | +0.17% |
| 10月 | 3.83% | +0.37% |
主要銀行の10年固定金利(2026年5月→6月)
| 銀行 | 5月 | 6月 | 前月比 |
| 三井住友 | 3.25% | 3.50% | +0.25% |
| みずほ | 2.95% | 3.25% | +0.30% |
| 三菱UFJ | 3.15% | 3.27% | +0.12% |
| 三井住友信託 | 3.645% | 4.015% | +0.37% |
| りそな | 3.435% | 3.745% | +0.31% |
※フラット35は住宅金融支援機構の最頻金利(返済21〜35年・融資率9割以下・団信込)。銀行は各行の10年固定で、公表状況により5月・6月の数値を掲載しています。フラット35は3〜6月のわずか3か月で約1%上昇したのち、7月に4か月ぶりに低下しましたが、8月から3か月連続で上昇し、10月は3.83%と現行制度(2017年10月〜)で最も高い水準を更新しました。
なぜ6月は1か月で0.5%も上がったのか——そして8月からの3か月連続上昇
フラット35の金利は、住宅金融支援機構が資金を集めるために発行する「機構債」の利率がもとになっており、それは長期金利(10年物国債利回り)に連動します。この長期金利が5月に急騰したことが、6月の金利を一気に押し上げました。10年物国債利回りは5月18日に2.8%まで上昇し、これは約29年半ぶりの高水準でした。背景には、次の3つの要因が同時に重なりました。
① 中東情勢とインフレ再燃
2月下旬に始まったイラン戦争の影響で原油価格が高止まりし、世界的にインフレ懸念が再燃しました。米国の利下げ観測も後退し、日本の金利を押し上げる外圧となりました。
② 高市政権の大型補正予算
高市政権が3兆円超の補正予算の編成を表明。財政規律の緩みへの警戒から、投資家が求める上乗せ金利が拡大し、国債利回りを押し上げました。
③ 日銀のタカ派姿勢と国債需給の悪化
日銀は段階的に利上げを進め、6月15〜16日の金融政策決定会合では政策金利を0.75%から1.00%へ、さらに9月17〜18日の会合では1.25%へと、わずか3か月で追加利上げしました(1.25%は約31年ぶりの水準です)。さらに国債の買い入れを減らす量的引き締め(QT)を進める中で、政府による国債の増発が重なり、「買い手の不在」と「増発懸念」が同時に発生。金利が上がりやすい状況になりました。
7月はいったん低下、しかし8月から3か月連続で過去最高を更新
6月の日銀会合という大きなイベントを通過したことで長期金利の急上昇はいったん落ち着き、フラット35は7月に4か月ぶりの低下となりました。しかし、長期金利(10年物国債利回り)が7月下旬以降ふたたび上昇に転じ、フラット35は8月に3.29%、9月に3.46%、10月には3.83%へと3か月連続で上昇し、現行制度で最も高い水準を更新しました。とりわけ9月1日には10年物国債利回りが一時3.00%に達し、1996年9月以来およそ30年ぶりに3%の大台へ乗せています。さらに日銀が9月18日に政策金利を1.25%へ引き上げたことで、10月は上昇幅が0.37%と大きくなりました。日銀は今後も段階的な利上げを続ける姿勢で、「上がり切ったから安心」と言える局面ではありません。
フラット35と「フラット50」、どちらを選ぶ?
金利が高い今こそ、商品選びの工夫が重要です。最長50年まで借りられる「フラット50」が、改めて注目されています。
- 借入期間は36〜50年。毎月の返済額をフラット35より抑えられます。
- フラット35等と併用すれば、物件価格の10割(フルローン)も可能です。
- パートや契約社員、転職・起業直後の方でも申し込みやすい間口の広さがあります。
- 将来の売却時に、買主へローン契約をそのまま引き継げる「債務引受」が可能。将来さらに金利が上がっていれば、低金利のローン枠そのものが物件の付加価値になります。
| 比較項目 | フラット35 | フラット50 |
| 借入期間 | 15年〜35年 | 36年〜50年 |
| 2026年10月 基準金利 (融資率9割以下・団信込) |
3.83% | 4.10% |
| 金利引下げ制度 | あり(諸条件による) | 当初5年間 最大▲1.0% |
| 融資上限 | 最高8,000万円/10割可 | 物件価格の9割 (併用で10割可) |
ポイントは「当初5年間 最大▲1.0%」の引下げ制度
フラット50の基準金利はフラット35より少し高め(10月で4.10%)ですが、省エネ住宅や多子世帯などの条件を満たすと、当初5年間で最大年▲1.0%の引下げが受けられます。これを使うと、当初5年間の適用金利は3.10%まで下がります。金利が高い今だからこそ、この引下げ幅が初期の返済を大きく楽にしてくれます。
変動金利は「据え置き」でも油断は禁物
一方、利用者の8割近くが選ぶ変動金利は、メガバンク5行平均で1.055%(2026年6月時点)と据え置かれてきました。固定(5行平均3.556%)との差は2.5%超と、過去にない大きさになっています。
変動金利がすぐに動かないのは、日銀の政策金利(短期)に連動するためで、長期金利がいくら上がっても、日銀が正式に利上げするまでは表面上は上がりません。ただし、その日銀は6月に政策金利を0.75%から1.00%へ、9月18日にはさらに1.25%へと、3か月で2度の利上げを実施しました。多くの銀行では変動金利の見直しが年2回のため、2026年10月以降の見直しで、これらの利上げ分が順次変動金利にも反映される見込みです。固定との2.5%の差は、これから変動金利が上がる「エネルギー」の大きさの裏返しでもあります。
これからどうなる? 住宅購入を考える方へのアドバイス
長期金利は9月1日に一時3.00%へ到達し、専門家が警戒してきた「3%の大台」が現実のものとなりました。その結果、10月のフラット35は3.83%、フラット50は4.10%と、ついに4%台に入りました。日銀の追加利上げが続けば、さらに上がる可能性も否定できません。
これからの選び方のポイントを整理します。
- 将来の金利上昇を確実に避けたいなら、今の水準でも全期間固定(フラット35/50)で金利を確定させる。上昇が続く局面では、動く前に決めるという判断も選択肢になります。
- 毎月の返済に不安があれば、フラット50+当初5年の引下げ制度で初期負担を抑える。
- あえて変動金利を選ぶなら、固定との差額を必ず貯蓄し、金利上昇に備える「自己資金バッファー」を用意する。
- 住宅ローン控除や省エネ住宅の優遇も最大限に活用する。
「金利が上がってから固定に借り換える」という従来の作戦は、もう通用しません。固定金利は変動金利よりも先に上がってしまうからです。正しい情報を押さえ、ご自身に合った戦略を立てることが、これからの資産を守る鍵になります。
住宅ローンや物件選びについてのご相談は、お気軽に当社までお問い合わせください。
よくある質問(FAQ)
Q. フラット35の金利は、なぜ2026年に急上昇したのですか?
A. 中東情勢を背景としたインフレ再燃、大型の補正予算、日本銀行のタカ派姿勢と国債需給の悪化などが重なり、長期金利が上昇したためです。その結果、2026年6月にフラット35の金利は初めて3%を超えました。7月はいったん3.14%へ低下しましたが、8月は3.29%、9月は3.46%、10月は3.83%へと3か月連続で上昇し、現行制度で最も高い水準を更新しています。
Q. フラット35とフラット50は、どちらを選べばよいですか?
A. 返済期間・ご年齢・総返済額のバランスで判断します。フラット50は最長50年で毎月の返済負担を抑えられる一方、総支払利息は増えます。「毎月の負担を軽くしたいか」「総額を抑えたいか」で選びましょう(本文の比較表もご参照ください)。
Q. 変動金利なら、金利上昇の影響は受けませんか?
A. 日銀が2026年6月に政策金利を1.00%へ、9月には1.25%へ引き上げたため、10月以降の見直しで変動金利も上がる可能性が高まっています。返済額が急に増えすぎないための「5年ルール・125%ルール」も理解したうえで、金利が上がっても返済を続けられるかを確認しておくことが大切です。
Q. 金利が上がった今、住宅の購入は待ったほうがよいですか?
A. 「待てば下がる」とは限りません。福岡は地価が高い水準を保っており、金利上昇分を考えると、待つことでかえって総支払額が増えるケースもあります。物件価格だけでなく「価格+金利」の総支払額で判断するのがおすすめです。
Q. 福岡で住宅ローンや金利タイプの相談はできますか?
A. はい。当社は福岡市中央区を拠点に、資金計画・固定/変動の選び方・金融機関のご紹介まで無料でサポートしています。「我が家はどのローンが合う?」——お気軽にご相談ください。
あわせて読みたい
※本記事の金利等は2026年10月時点の公表値です。最新の金利は変動しますので、ご検討の際は各金融機関の最新情報をご確認ください。出典:住宅金融支援機構「フラット35」金利情報/日本銀行 ほか
監修:宅地建物取引士 五十嵐 勇
株式会社アイマ 福岡支店。福岡市中央区を拠点に不動産売買仲介を担当し、地域の市場動向や住宅ローン・税制をふまえた購入・売却のサポートを行っています。