フラット35が3.83%で過去最高|2026年10月の金利と借り換え判断【福岡】

「そろそろ家を買いたいけれど、金利はこの先どうなるの?」「変動で借りているが、固定に借り換えたほうがいいのだろうか」——2026年の秋、福岡でもこうしたご相談が急増しています。住宅ローンの金利が、固定・変動そろって上昇局面に入っているためです。
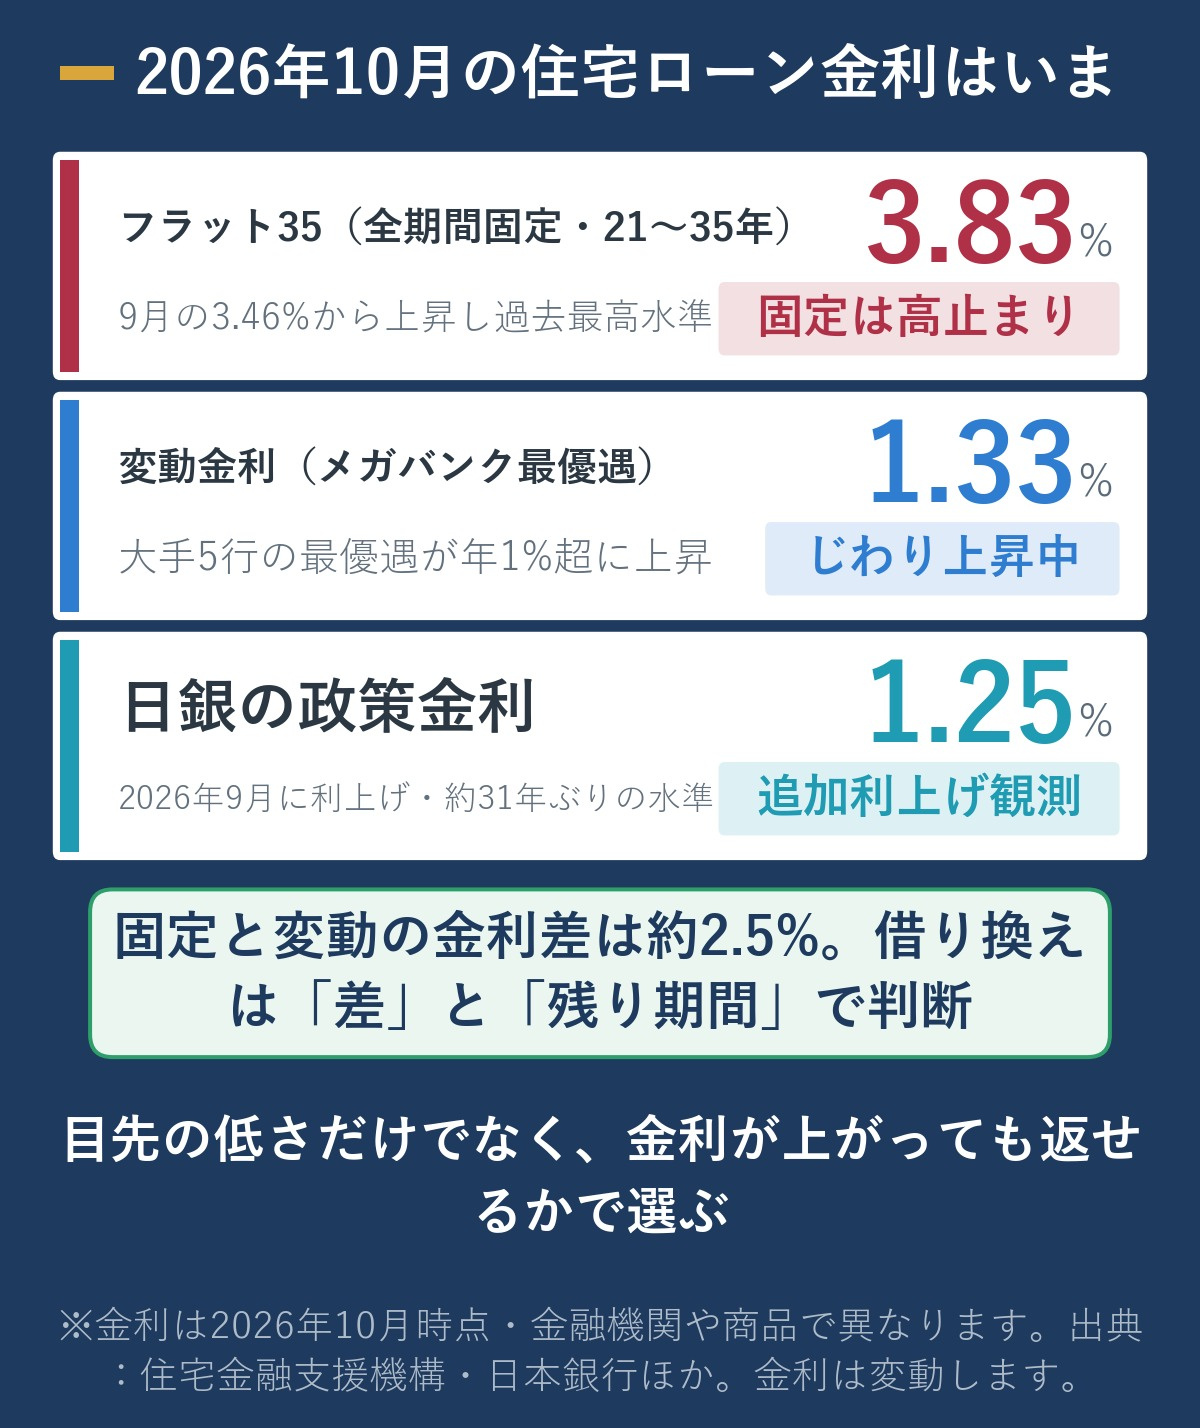
長期固定の代表格である【フラット35】の2026年10月の適用金利は、返済期間21〜35年で年3.83%。現行制度になった2017年10月以降で過去最高を更新しました。一方の変動金利も、日本銀行の利上げを受けて主要行が引き上げに動いています。
この記事では、2026年10月時点の固定・変動の最新金利と今後の見通し、そして「借り換えをすべきか」の判断ポイントを、福岡で数多くの住宅購入・資金計画をサポートしてきた立場から整理します。
執筆:五十嵐 勇(宅地建物取引士・株式会社アイマ 福岡支店)/監修:宅地建物取引士 五十嵐 勇
1. 2026年10月、フラット35と変動金利はいくら?
まず、いまの金利水準を確認しましょう。住宅金融支援機構が発表した【フラット35】の2026年10月の適用金利は、もっとも多くの金融機関が扱う返済期間21〜35年で年3.83%(返済期間20年以下は年3.51%)。前月9月の3.46%から1カ月で0.37ポイント上昇し、3カ月前と比べると約0.69ポイント上がりました。
一方、変動金利も上昇に転じています。日銀が2026年9月に政策金利を1.25%へ引き上げたことを受け、10月にはみずほ・りそな・三井住友信託など複数の銀行が変動金利を引き上げ、大手銀行の新規向け最優遇金利は年1%超(メガバンクで年1.3%台)となりました。固定10年ものも全行が引き上げています。
2. なぜ金利は上がっている?日銀の利上げと長期金利
固定と変動では、金利が動くしくみが異なります。ここを押さえると、今後の見通しも立てやすくなります。
変動金利 ――「政策金利(短期)」に連動
変動金利は、多くの銀行が「短期プライムレート」という指標をもとに決めており、これは日本銀行の政策金利の動きに連動します。日銀は2026年9月の金融政策決定会合で政策金利を1.0%から1.25%へ引き上げ、約31年ぶりの水準としました。この影響が10月の変動金利の引き上げに表れています。
今後について、10月末(29〜30日)の会合ではいったん据え置きとの見方が大勢ですが、12月の追加利上げ観測もあり、変動金利は「当面はじわりと上がりやすい」局面が続きそうです。
固定金利(フラット35)――「長期金利」に連動
一方、フラット35などの全期間固定は長期金利(新発10年国債利回り)に連動します。長期金利は、将来の利上げや物価の見通しを先取りして動くため、政策金利より一足先に上がりやすいのが特徴です。フラット35が過去最高を更新しているのは、この長期金利の上昇を反映した結果です。
3. 固定と変動、2026年秋はどう選ぶ?
「固定3.83%・変動1.3%台」と数字だけを見ると変動が有利に映りますが、変動は今後も上がる可能性があるのが前提です。大切なのは、目先の低さではなく「金利が上がっても返し続けられるか」という視点です。
- 返済額を確定させたい・教育費などで家計に余裕を持たせたい方:全期間固定(フラット35など)が向きます。金利は高めでも、完済まで返済額が変わらない安心感があります。
- 当初の負担を抑えたい・繰り上げ返済の余力がある方:変動も選択肢。ただし金利が1〜2%上がった場合の返済額を試算し、それでも無理がないかを必ず確認しましょう。
- どちらか決めきれない方:固定と変動を組み合わせる「ミックスローン」でリスクを分散する方法もあります。
4. 「借り換え」は得?3つの判断ポイント
すでに住宅ローンを借りている方からは、「金利が上がる前に固定へ借り換えるべき?」というご相談が増えています。借り換えには手数料や登記費用などの諸費用(目安で数十万円)がかかるため、金利差だけでは判断できません。次の3点で見極めましょう。
- 金利差:一般に、借り換え前後で金利差がおおむね1%以上あると効果が出やすいとされます。ただし変動から固定への借り換えは、いまの金利だけでなく「将来上がるリスクを抑える保険」という意味合いもあります。
- ローン残高と残り返済期間:残高が多く、残り期間が長いほど借り換えの効果(軽減額)は大きくなります。逆に残高が少なく、完済が近い場合は、諸費用のほうが上回ることもあります。
- いまが変動か固定か:すでに低い固定で借りている方は、慌てて動く必要はありません。金利上昇の影響を受けるのは「変動で借りている方」。将来の返済額の増加が不安なら、固定への借り換えで返済額を確定させる選択肢を検討する価値があります。
借り換えの損得は、残高・残り期間・金利差・諸費用を入れて試算しないと正確にはわかりません。金融機関や住宅ローンの比較サイトのシミュレーションを使い、「総返済額」と「諸費用を引いた軽減額」で比べるのがおすすめです。
5. 福岡で住宅ローンを考えるときの3つの心構え
- 「借入可能額」ではなく「上がっても返せる額」で。変動で借りるなら、金利が1〜2%上がった場合の返済額でも家計が回るかを基準にしましょう。
- 金利タイプは定期的に見直す。「変動一択」「固定一択」と決めつけず、年に一度は金利動向と自分のローンを点検する習慣を。
- 福岡の物件価格と資金計画はセットで考える。金利が上がると総返済額も増えます。物件選びと同時に、無理のない借入額・頭金のバランスを設計することが成功のカギです。
よくある質問(FAQ)
Q. 2026年10月のフラット35の金利はいくらですか?
A. 住宅金融支援機構の発表では、返済期間21〜35年の最も多い金利が年3.83%、返済期間20年以下が年3.51%です(2026年10月時点)。前月9月の3.46%から上昇し、現行制度(2017年10月〜)で過去最高の水準です。金融機関により異なる場合があります。
Q. 変動金利はこれからも上がりますか?
A. 断定はできませんが、日銀が2026年9月に政策金利を1.25%へ引き上げ、年内の追加利上げ観測もあることから、変動金利は当面じわりと上がりやすい局面とみられます。借りる前に、金利が上がった場合の返済額を試算しておくと安心です。
Q. 固定と変動、結局どちらがよいですか?
A. 一概には言えません。返済額を確定させたい方は固定(フラット35など)、当初の負担を抑えたい方は変動が向きますが、変動は上昇リスクがあります。「金利が上がっても返せるか」を基準に、ミックスも含めて比較するのがおすすめです。
Q. 変動から固定へ借り換えたほうがよいですか?
A. 金利差・ローン残高・残り期間・諸費用によります。残高が多く残り期間が長いほど効果が出やすく、完済が近いと諸費用が上回ることもあります。まずはシミュレーションで「諸費用を引いた軽減額」を確認しましょう。
Q. 借り換えにはどのくらい費用がかかりますか?
A. 事務手数料・保証料・登記費用などで、目安として数十万円程度かかることが一般的です。金融機関や借入額によって異なるため、借り換え先の金融機関に見積もりを確認してください。
あわせて読みたい
まとめ
2026年10月の住宅ローンは、フラット35が年3.83%と過去最高、変動金利も日銀の利上げで上昇と、固定・変動そろって上がる局面に入りました。長期金利に連動する固定は一足先に上がり、政策金利に連動する変動も当面はじわりと上がりやすい見通しです。
こうした局面では、目先の金利の低さだけで選ぶのではなく、「金利が上がっても返し続けられるか」を基準に、固定・変動・ミックスを比較することが大切です。借り換えを考える方は、金利差・残高・残り期間・諸費用を入れて試算し、諸費用を引いた軽減額で判断しましょう。
当社は福岡市中央区を拠点に、資金計画から物件選び、金融機関のご紹介までを一貫してサポートしています。「いま買うべき?」「借り換えで本当に得する?」——住宅ローンや金利のご不安も含め、無料相談で承ります。お気軽にお問い合わせください。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。金利や各商品の内容は金融機関・時期により異なり、個別の返済額や借り換えの可否・損得は各金融機関の試算・判断によります。具体的な借入条件は金融機関に、税務の取り扱いは税理士・税務署にご確認ください。出典:住宅金融支援機構【フラット35】公式サイト(2026年10月の適用金利・返済期間21〜35年で年3.83%、20年以下で年3.51%)/日本銀行「金融政策決定会合」(2026年9月に政策金利を1.25%へ引き上げ)。変動金利・固定10年の各行引き上げ(2026年10月)は時事通信ほか各社報道による。
監修:宅地建物取引士 五十嵐 勇
株式会社アイマ 福岡支店。福岡市中央区を拠点に不動産売買仲介を担当し、地域の市場動向や住宅ローン・税制をふまえた購入・売却のサポートを行っています。