住宅ローン控除は初年度の確定申告が必須|必要書類とe-Taxの手順を今から準備【福岡】

「2026年にマイホームを買って、住宅ローンを組んだ」——そんな方が年明けに必ず確認しておきたいのが、住宅ローン控除(住宅ローン減税)の「初年度の確定申告」です。会社員の方でも、最初の1年だけは自分で確定申告をしないと控除が受けられません。
とはいえ、「何の書類を用意すればいいの?」「e-Taxって難しそう」と身構えてしまう方も多いはず。実は、必要な書類の多くは“入居した年のうち”に手元へそろうもの。年末の今から準備を始めておけば、申告期間(例年2月中旬〜3月中旬)になって慌てずに済みます。
この記事では、住宅ローン控除の初年度に必要な書類とe-Taxの手順、そして「今から」やっておける準備を、福岡市中央区を拠点にする不動産会社の視点で、はじめての方にもわかりやすく整理します。
執筆:高橋 美咲(株式会社アイマ 福岡支店)/監修:宅地建物取引士 五十嵐 勇
1. まず押さえる|住宅ローン控除は「初年度だけ」確定申告が必須
住宅ローン控除は、年末のローン残高の0.7%を、原則最大13年間(新築の認定住宅等)/10年間(その他の住宅・中古の一般)にわたって所得税などから差し引ける制度です。金額が大きいだけに、手続きを忘れると大きな損につながります。ポイントは次のとおりです。
- 入居した翌年に、初回だけ確定申告が必要。会社員(給与所得者)も自分で申告します。
- 2年目以降は、勤務先の年末調整でOK。初年度に申告すると、税務署から2年目以降に使う書類が届きます。
- 2026年(令和8年)に入居した方が申告するのは、2027年の確定申告(令和8年分)です。
つまり、「今年買って入居した」なら、手続きの本番は来年の春。その前の“今”が、書類を集めて準備を整える絶好のタイミングです。
2. 初年度の確定申告に必要な書類(チェックリスト)
初年度の申告で用意する書類は、大きく分けて次のとおりです。多くは購入・入居の時点で手元にそろっているので、無くさないよう一箇所にまとめておきましょう。
- 確定申告書:e-Taxや「確定申告書等作成コーナー」で作成できます。
- (特定増改築等)住宅借入金等特別控除額の計算明細書:控除額を計算する書類。作成コーナーで自動計算されます。
- 住宅ローンの年末残高証明書:借入先の金融機関から届きます(後述の「調書方式」なら提出不要の場合あり)。
- 建物・土地の登記事項証明書:法務局で取得(床面積や取得年月日の確認用)。
- 売買契約書・工事請負契約書の写し:取得対価や契約日の確認用。
- 本人確認書類(マイナンバーの分かるもの):マイナンバーカード等。
- 源泉徴収票:会社員の方は申告書作成に使います(添付は不要ですが金額の入力に必要)。
認定長期優良住宅・ZEH水準省エネ住宅など省エネ性能で優遇を受ける場合は、認定通知書や住宅性能評価書などの証明書類も必要です。新築・中古や物件の性能によって追加書類が変わるため、早めに「わが家は何が必要か」を確認しておくと安心です。
「年末残高証明書」が届かない・提出不要になるケース
従来は金融機関が発行する年末残高証明書を添付していましたが、令和4年度の税制改正で「調書方式」が導入されました。2024年(令和6年)1月1日以降に入居し、借入先の金融機関が調書方式に対応している場合は、金融機関が残高情報を税務署へ直接提供するため、残高証明書の提出が不要になります。対応状況は金融機関によって異なるので、証明書が届かないときは借入先に確認しましょう。
3. 2026年(令和8年)入居の借入限度額の目安
控除額は「年末ローン残高 × 0.7%」で計算しますが、残高には住宅の性能や世帯で上限(借入限度額)があります。2026年入居分のおおよその目安は次のとおりです。
- 子育て世帯・若者夫婦世帯(新築・買取再販):長期優良・低炭素=5,000万円/ZEH水準省エネ=4,500万円/省エネ基準適合=3,000万円。
- その他の世帯(新築・買取再販):長期優良・低炭素=4,500万円/ZEH水準省エネ=3,500万円/省エネ基準適合=2,000万円。
- 中古(既存住宅):省エネ性能の高い住宅=3,000万円/その他=2,000万円(控除期間は10年)。
いずれも省エネ性能が高いほど優遇が大きいのが近年の共通点です。2026年入居分からは中古(既存住宅)の優遇も拡充されています。※限度額や要件は年度・世帯・物件で細かく変わります。正確な控除額は税務署・税理士や金融機関にご確認ください。
4. e-Taxでの申告手順(スマホ・パソコン)
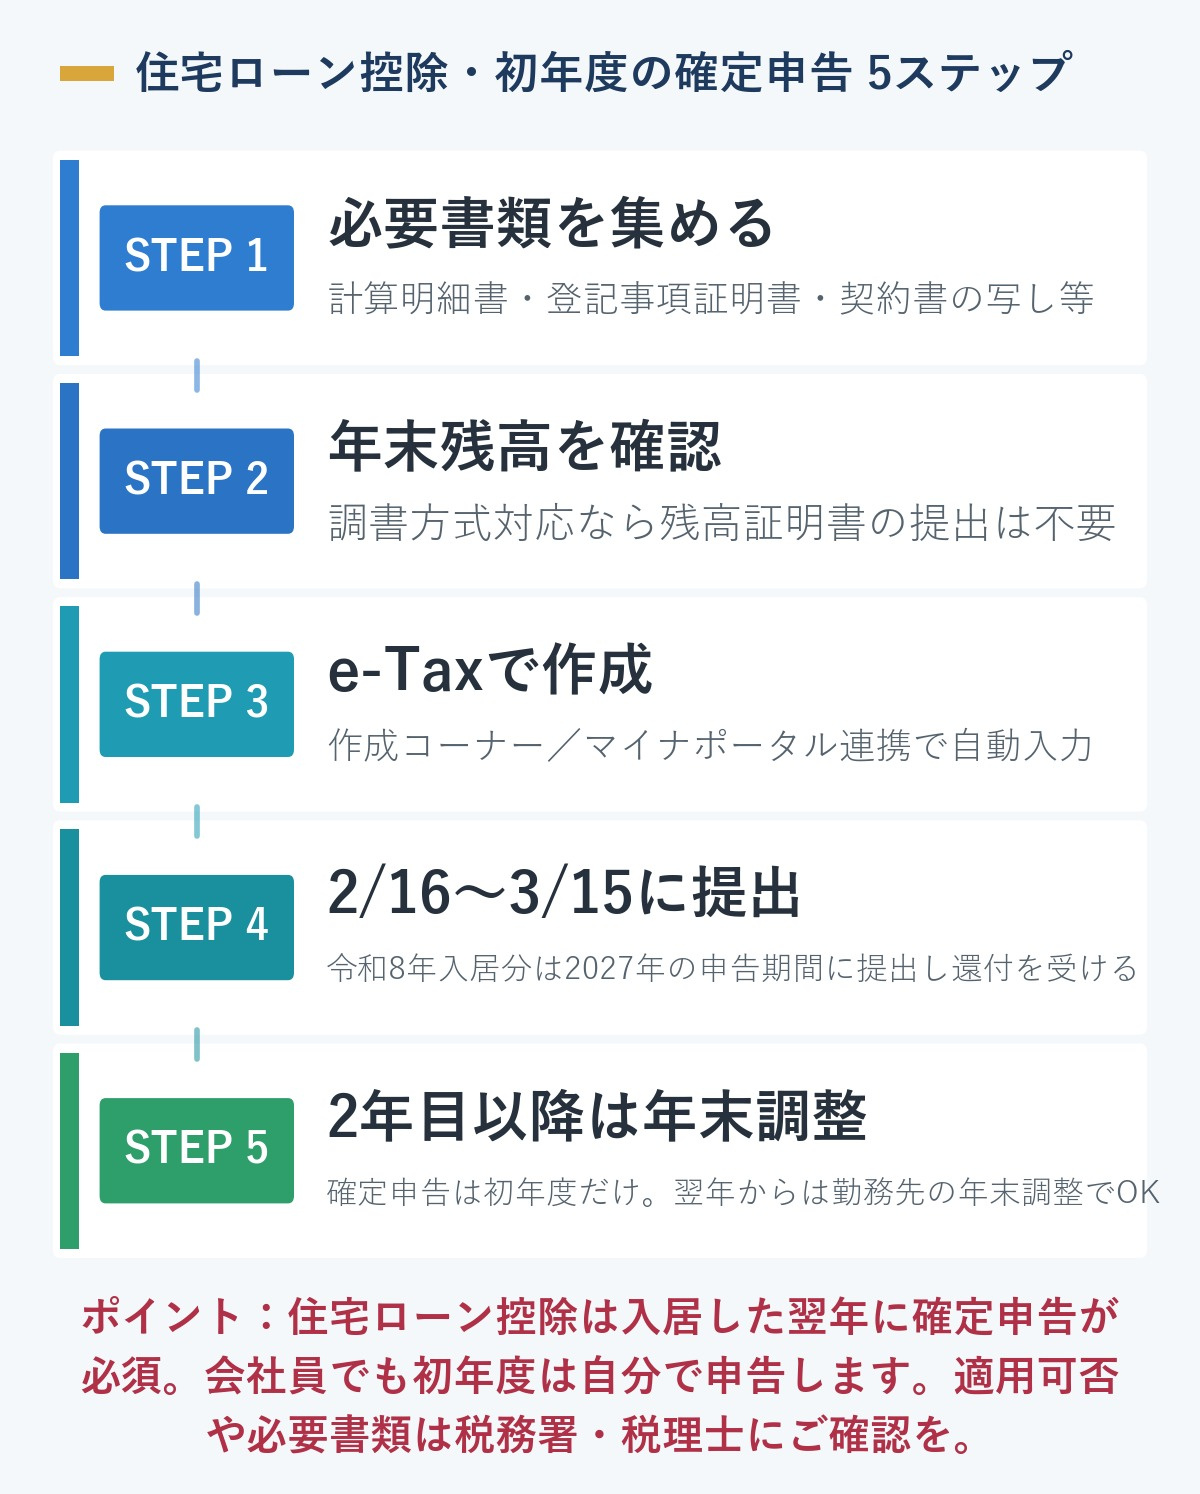
初年度の確定申告は、紙でも提出できますが、e-Tax(電子申告)なら自宅から24時間提出でき、還付も早いのが魅力です。基本の流れは次のとおりです。
- STEP1 準備:マイナンバーカードと、読み取り対応のスマホ(またはICカードリーダー)を用意します。
- STEP2 作成コーナーへ:国税庁「確定申告書等作成コーナー」で、画面の案内に沿って入力します。
- STEP3 自動入力を活用:マイナポータル連携を使うと、控除証明書などの情報を自動で取り込めます。
- STEP4 送信:源泉徴収票や計算明細書の金額を入力し、内容を確認して送信します。
- STEP5 還付を受け取る:後日、指定口座に還付金が振り込まれます(e-Taxは比較的早め)。
なお、還付を受けるための申告(還付申告)は、申告期間(例年2月16日〜3月15日)を待たずに、年明け1月から提出できます。混雑を避けたい方は早めの提出がおすすめです。
5. 福岡で「今から」できる3つの準備
- 書類を1か所にまとめる。売買契約書・請負契約書、登記関係の書類、金融機関からの案内(年末残高証明書)を、申告用フォルダにまとめておきましょう。
- マイナンバーカードとe-Tax環境を整える。カードの受け取り・暗証番号の確認、スマホの読み取り対応を今のうちに済ませておくと、申告がスムーズです。
- わが家の「性能区分」を確認する。長期優良・ZEH水準など、控除の限度額に関わる認定書類の有無をチェック。不明点は購入時の不動産会社やハウスメーカーに早めに相談しましょう。
よくある質問(FAQ)
Q. 会社員でも確定申告が必要ですか?
A. はい。住宅ローン控除は初年度(入居した翌年)だけは、給与所得者でも自分で確定申告が必要です。2年目以降は勤務先の年末調整で手続きできます。
Q. 2026年に入居しました。いつ申告すればよいですか?
A. 2026年(令和8年)入居分は、2027年の確定申告(令和8年分)で手続きします。還付申告は年明け1月から提出でき、申告期間は例年2月16日〜3月15日です。
Q. 年末残高証明書が届きません。どうすれば?
A. 2024年(令和6年)以降の入居で金融機関が「調書方式」に対応している場合は、残高証明書の提出が不要です。対応状況は金融機関により異なるため、届かないときは借入先にご確認ください。
Q. 中古住宅でも住宅ローン控除は使えますか?
A. 使えます。2026年入居分からは中古(既存住宅)の優遇も拡充されています。ただし省エネ性能や床面積などの要件があり、控除期間は10年が基本です。該当するかは個別の確認が必要です。
Q. e-Taxとスマホだけで申告できますか?
A. マイナンバーカードと読み取り対応のスマホがあれば、スマホだけでも申告できます。「確定申告書等作成コーナー」の案内に沿って入力し、マイナポータル連携を使うと入力の手間を減らせます。
あわせて読みたい
まとめ
住宅ローン控除は、入居した翌年に「初年度だけ」確定申告をすれば、2年目以降は年末調整でOK。控除は年末残高の0.7%で、新築の認定住宅等なら最大13年と金額も大きいため、手続きの漏れは避けたいところです。必要書類の多くは入居時に手元へそろうので、年末の今から、書類の保管とe-Taxの準備を進めておくのが成功のコツ。2026年入居なら、本番は2027年の春です。
当社は福岡市中央区を拠点に、購入後の手続きのご不安にも寄り添ってきました。「わが家は何の書類が必要?」「控除はいくらになりそう?」——そんな初歩の疑問も、無料相談でいっしょに整理します。税務の具体的な判断は税理士・税務署のご案内が必要になりますが、提携専門家のご紹介も含めて、福岡での住まいづくりをお手伝いいたします。お気軽にお問い合わせください。
※本記事は2026年10月時点の公開情報をもとにした一般的な解説です。住宅ローン控除の適用可否・控除額・必要書類や申告手続きは、年度や個別の事情により異なり、将来の制度改正で変わる可能性があります。具体的な判断は税務署・税理士にご確認ください。出典:国税庁タックスアンサー No.1211-1(住宅の新築等をし、令和4年以降に居住の用に供した場合)・住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)に関するよくある質問/国土交通省「住宅ローン減税」。借入限度額は2026年(令和8年)入居分の概算で、実際の適用は物件・世帯により異なります。
監修:宅地建物取引士 五十嵐 勇
株式会社アイマ 福岡支店。福岡市中央区を拠点に不動産売買仲介を担当し、地域の市場動向や税制をふまえた売却・購入のサポートを行っています。